Stellage
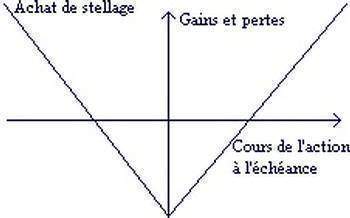

Le stellage est une ancienne opération de bourse à terme conditionnelle dans laquelle un opérateur, moyennant le paiement d’une prime, se réserve le droit de se déclarer à l’échéance acheteur ou vendeur d’une quantité de titres convenue, à des cours fixés d’avance. Il s’agit d’une forme d’option double, qui laisse le choix du sens de l’opération à celui qui paie. Cette opération n’est plus pratiquée sur la place de Paris depuis la disparition de l’ancien marché à primes ; l’original de cette fiche la date de 1994.
Origine du mot
Le terme est emprunté à l’allemand Stellage, en usage dans les bourses allemandes pour désigner le même type de contrat (Stellagegeschäft). Il a été repris dans le vocabulaire boursier français.
Le mécanisme
Dans un stellage, deux cours sont fixés à la conclusion du contrat : un cours plus élevé, auquel l’opérateur achètera s’il choisit d’être acheteur, et un cours plus bas, auquel il vendra s’il choisit d’être vendeur. L’écart entre ces deux cours constitue la marge de sécurité de la contrepartie. À l’échéance :
- si le cours du titre a fortement monté au-delà du cours d’achat, l’opérateur se déclare acheteur et réalise un gain ;
- s’il a fortement baissé sous le cours de vente, il se déclare vendeur ;
- si le cours est resté entre les deux, l’opération ne lui rapporte rien et il a seulement perdu la prime versée.
L’opérateur parie donc sur une forte variation du cours, sans avoir à en prévoir le sens. Sa contrepartie, qui encaisse la prime, parie au contraire sur la stabilité.
Le stellage et le marché à primes
Le stellage appartenait à la famille des opérations à prime de l’ancien marché à terme de la Bourse de Paris, à côté des primes simples (droit d’acheter ou de renoncer moyennant un dédit) et des primes pour vendre. Ces techniques ont été remplacées par les options négociables, plus standardisées et compensées par une chambre de compensation, qui offrent davantage de liquidité et de sécurité.
Les équivalents modernes
Sur les marchés d’options actuels, la même stratégie se reconstitue en combinant une option d’achat (call) et une option de vente (put) sur le même sous-jacent et la même échéance :
- avec deux prix d’exercice identiques, on parle de straddle ;
- avec un prix d’exercice plus élevé pour l’option d’achat et plus bas pour l’option de vente, ce qui rappelle les deux cours du stellage, on parle de strangle.
L’acheteur de ces combinaisons gagne si le cours varie fortement, à la hausse comme à la baisse ; le vendeur gagne si le cours reste stable, mais s’expose à des pertes potentiellement importantes.
À retenir
Le stellage est aujourd’hui une notion d’histoire financière et de vocabulaire boursier. Son principe, payer pour profiter d’une forte variation dans un sens ou dans l’autre, reste au cœur des stratégies optionnelles modernes, dont les règles de fonctionnement relèvent de chaque marché organisé et de leur réglementation, qui évolue.
vous devez être connecter pour déposer un commentaire connecter